編輯透明說明:BPM Atlas 為米奧傳媒合作客戶。本文由酷新聞編輯部依 BPM Atlas 公開官網、公司與平台說明進行原創分析;內容用於說明不動產組合管理方法,不構成投資、估價、法律、稅務、融資或個別資產處分建議,也不保證收益或專案成果。
先說結論:持有很多不動產,不等於已經有「投資組合」
家族或企業可能分別知道每棟物件的租金、貸款與修繕狀況,卻沒有一套共同語言回答:整體現金流是否過度集中?哪些資產占用大量資本卻沒有符合家族目的?再融資、出售、改造或保留的優先順序是什麼?下一代與專業經理人如何在相同資料上做決策?
BPM Atlas 將自身定位為不動產組合顧問,服務長期持有不動產的家族、家族辦公室、專業投資人及企業。公開資訊顯示,其角色是在所有權與日常執行之間建立「組合營運層」,把單一物件視角改為組合視角,把一次交易改為持續經營,並讓重要決策從個人經驗逐步轉為可檢視的流程。
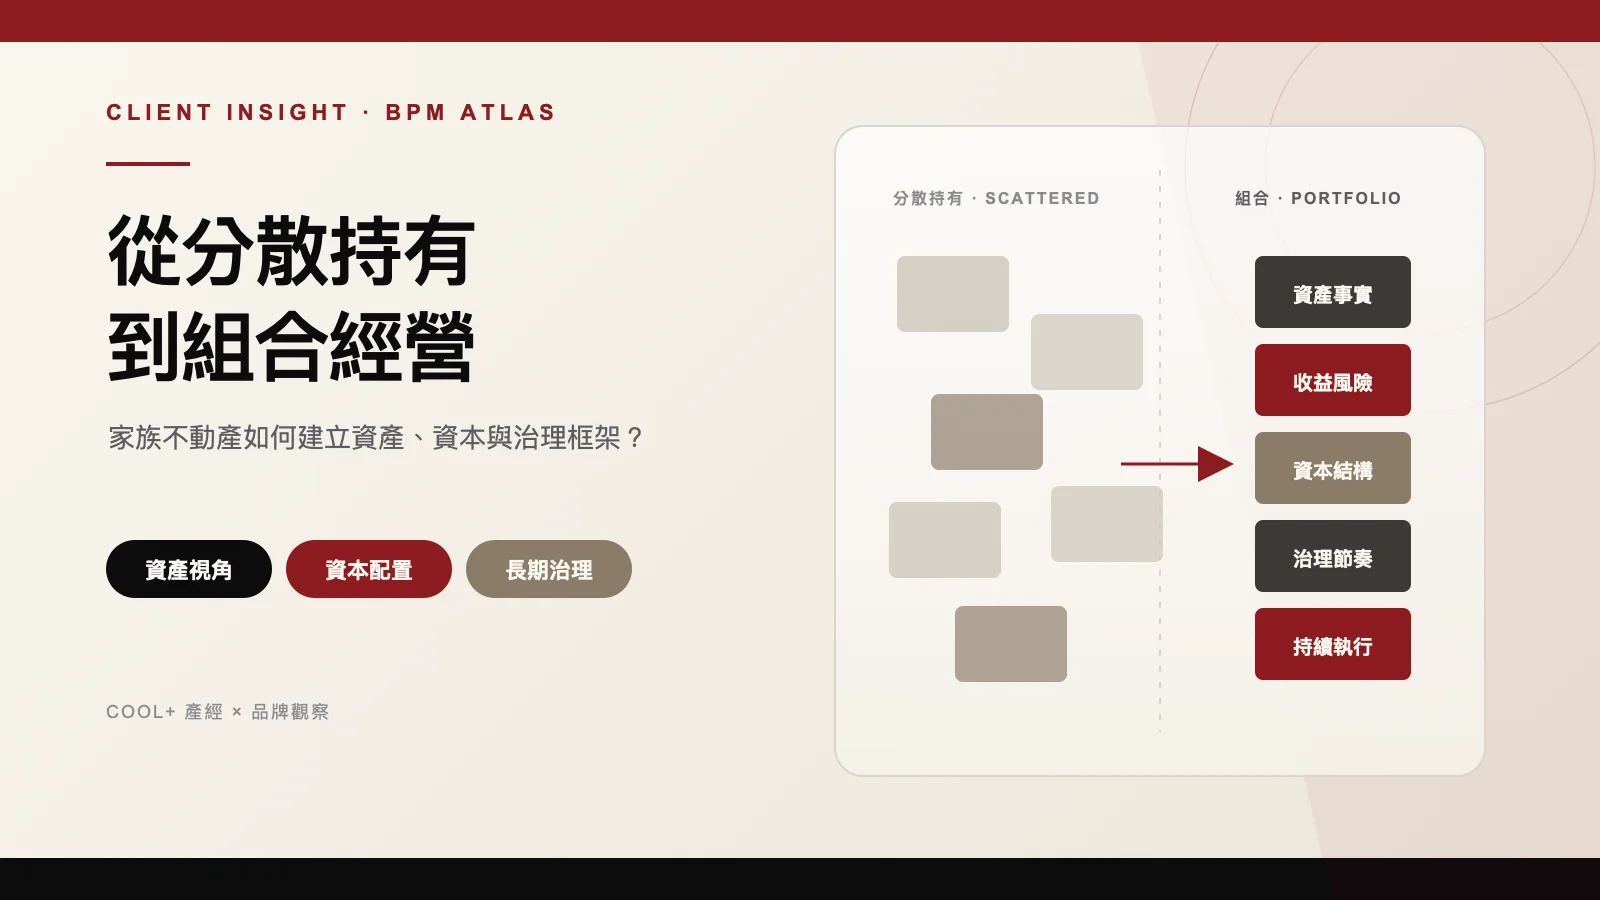
不動產組合管理,至少要同時看五個層次
| 管理層次 | 要回答的問題 | 常見資料 |
|---|---|---|
| 資產事實 | 持有哪些物件,權利、用途與現況是否清楚? | 權屬、租約、估值、修繕、法規與技術資料 |
| 收益與風險 | 現金流來自哪裡,空置、租戶與區域是否集中? | 租金、費用、到期日、空置率與壓力測試 |
| 資本結構 | 負債期限、利率與可動用資本是否匹配長期目的? | 貸款條件、成本、流動性與再融資情境 |
| 治理節奏 | 誰提出、審核與決定?衝突如何被記錄和處理? | 決策權限、會議週期、內控、稅務與風險分工 |
| 持續執行 | 策略如何轉成出租、改造、處分與資本調整? | 責任人、時程、預算、指標與決策紀錄 |
這五層的重點不是建立一份更華麗的報表,而是避免「資產端已在行動,資本與治理端還沒有共同結論」。公開資料的年份、估值基準與適用範圍也必須標明;整理時可參考酷新聞的公開資料判讀指南。
BPM Atlas 的三階段方法:看清楚、定方向、持續經營
依 BPM Atlas 公開的方法說明,第一步是 See clearly:把資產、負債、收益、風險與限制放在同一個可比較的基礎上。第二步是 Set direction:確認家族或組織的目標、風險承受度與資本配置原則。第三步是 Operate together:建立固定的檢視、執行與更新節奏。
這個循環比「做完一次盤點」更重要。租約會到期、利率會變動、家庭成員與企業策略也會改變;組合管理必須讓新資訊回到決策,而不是每次都從零開始。
控制塔加三個執行面,解決策略與現場脫節
BPM Atlas 的平台頁面把 Portfolio Intelligence 描述為控制塔,負責資料與報告、資產策略與資本配置,以及情境分析和壓力測試;執行端則分為三個面向:
- Asset Solutions:交易、出租、處分、設計工程、資產再定位,以及物業與設施管理監督。
- Capital Solutions:銀行協商、再融資、資本成本、資本結構與流動性重新配置。
- Governance Solutions:稅務協調、內控、風險管理、治理節奏與 ESG 支援。
這種架構的判斷重點,不是把所有工作交給同一家顧問,而是確保每個執行任務都能回到同一組組合目標、資料版本與權責安排。
哪些家族或企業最需要建立制度?
- 物件分散在不同公司、家族成員或管理人名下,資料難以合併。
- 租金收入看似穩定,但負債、空置、修繕或租戶集中度沒有整體檢視。
- 重大決策經常依賴單一成員或顧問,理由和結果沒有留下紀錄。
- 面臨傳承、股權調整、再融資、出售、改造或跨區域配置。
- 企業持有大量自用或非核心不動產,卻沒有固定的資本回報與使用效率檢討。
物件數量不是唯一門檻。即使只有幾項核心資產,只要牽涉多人權利、長期負債、營運用途或世代傳承,就可能需要比單一物件管理更完整的治理。
開始之前,先準備這份組合盤點清單
- 完整資產與權利清單:所有權、使用權、抵押、租約與重要限制。
- 一致的財務資料:收入、費用、資本支出、負債與未來現金需求。
- 每項資產的角色:保值、收益、自用、發展、傳承或待調整。
- 決策權責:誰可提案、誰能核准、哪些事項需要外部專業意見。
- 優先順序與門檻:哪些風險先處理,哪些資本支出必須比較情境。
- 固定檢視節奏:月、季、年度分別更新哪些資料與做哪些決定。
盤點時要保留「不知道」的欄位,而不是用推測補齊。資料缺口本身就是風險清單的一部分。
三個常見誤區
只看估值:價格上升不代表現金流、負債期限與治理風險都健康。
只追求最低融資成本:利率只是條件之一,期限、擔保、契約限制與再融資風險也會影響韌性。
把顧問等同代替決策:顧問可以改善資訊、分析和執行協調,但所有權人仍要定義目標、理解利益衝突並保留最終責任。
常見問題
什麼是不動產組合管理?
它是把多項不動產、相關負債與現金流放在同一個框架中,依整體目的做資產配置、風險、資本與治理決策,而不是只分別管理每一棟物件。
和房仲或物業管理有什麼不同?
房仲主要協助交易,物業管理偏向日常營運;組合管理則從所有權人的長期目標出發,協調資產、資本、治理與多個執行團隊。實際服務邊界仍應依合約確認。
家族不動產何時需要制度化治理?
當資產牽涉多名成員、不同公司、重大負債、傳承或頻繁資本決策,而且資訊與權責開始不一致時,就應建立共同資料、決策門檻與會議節奏。
降低融資成本一定比較好嗎?
不一定。若為了低利率承擔更短期限、更高擔保或不適合的限制,整體風險可能上升,應把成本、期限、流動性與壓力情境一起比較。
BPM Atlas 能保證投資報酬嗎?
不能。組合顧問與管理框架可改善資料品質、決策一致性與執行追蹤,但不動產價格、租賃、利率、法規和營運仍存在不確定性。
資料來源與圖片說明
本文參考 BPM Atlas 公司介紹及不動產組合管理平台說明。主圖依 BPM Atlas 官網公開的「分散持有整理為組合」品牌圖像製作,經合作客戶授權情境使用;文章文字為酷新聞原創分析,未複製原站文章。